Mach dir selbst ein Weihnachtsgeschenk: Schenk dir eine Sondertilgung.
Weihnachtsgeld ist schnell verplant: Geschenke, Urlaub oder etwas fürs eigene Zuhause. Wenn du eine Immobilie finanzierst, lohnt sich auch ein Blick auf dein Darlehen. Eine Sondertilgung kann eine Möglichkeit sein, einen Teil der Sonderzahlung für weniger Restschuld einzusetzen.
Ob das für dich passt, hängt von deinem Vertrag und deinen verfügbaren Reserven ab. Die Beispielrechnung zeigt den möglichen Effekt. Sie ist kein Versprechen für deine Finanzierung.
Was eine Sondertilgung im Modell verändert
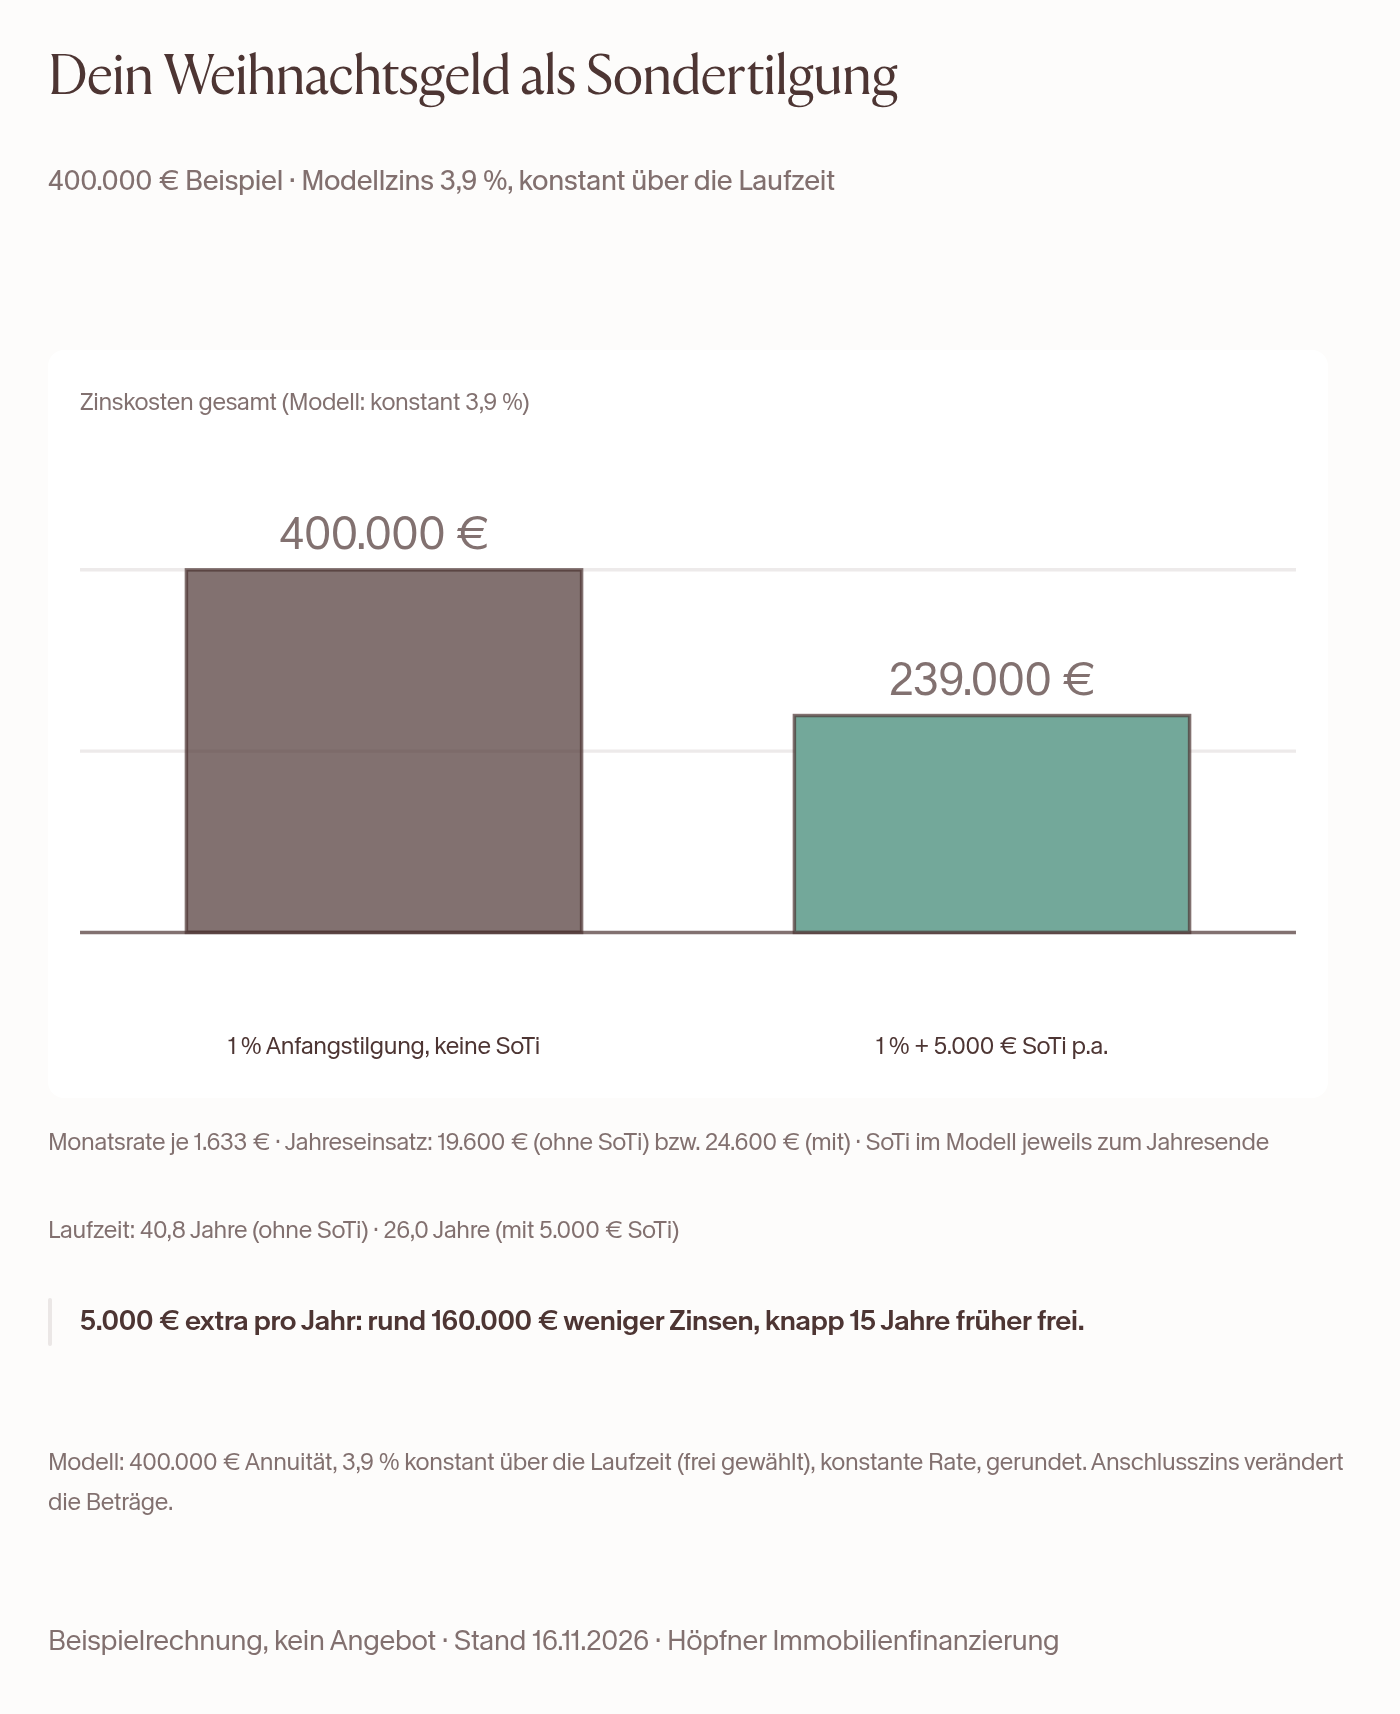
Wir rechnen mit einem Annuitätendarlehen von 400.000 €, 1 % anfänglicher jährlicher Tilgung und einem frei gewählten Sollzins von 3,9 % pro Jahr. Die monatliche Rate beträgt rechnerisch 1.633,33 €. Für das Modell bleibt der Zins über die gesamte Laufzeit gleich. Das ist keine aktuelle Kondition und keine Zinsprognose.
Ohne Sondertilgung ergeben sich rund 399.990 € Gesamtzinsen und 490 Monate Laufzeit, also etwa 40 Jahre und 10 Monate. Der jährliche Einsatz für die regulären Raten beträgt 19.600 €.
Mit zusätzlich 5.000 € Sondertilgung in jedem Jahr ergeben sich rund 239.262 € Gesamtzinsen und 312 Monate Laufzeit, also 26 Jahre. Dafür steigt der jährliche Einsatz auf 24.600 €.
Der Unterschied im Modell: rund 160.728 € weniger Zinsen und 178 Monate weniger Laufzeit, also knapp 15 Jahre. Dafür fließen jedes Jahr 5.000 € zusätzlich in die Rückzahlung. Es ist kein Vergleich mit gleichem Budget.
Wichtig: Eine einzige Sondertilgung aus dem diesjährigen Weihnachtsgeld erzeugt nicht diesen gesamten Effekt. Der Vergleich setzt die zusätzliche Zahlung jedes Jahr voraus. Monatlich wird die verbleibende Restschuld verzinst; die Sondertilgung erfolgt im Modell nach jeder zwölften Monatsrate. Die Schlusszahlung wird auf die verbleibende Schuld begrenzt. Gerechnet wird ungerundet, die angezeigten Werte sind gerundet.
Nicht jedes Weihnachtsgeld gehört vollständig ins Darlehen
Eine schnellere Rückzahlung hilft dir wenig, wenn anschließend die Reserve für eine Reparatur, geplante Arbeiten oder andere Ausgaben fehlt. Prüfe deshalb zuerst, welchen Betrag du nach deinen absehbaren Ausgaben wirklich entbehren kannst.
Das Modell ist keine Empfehlung, pauschal 5.000 € zu zahlen. Auch die passende Höhe lässt sich nur mit Blick auf deine finanzielle Situation und die übrige Finanzierung einordnen.
Vor der Überweisung: die Vertragsbedingungen prüfen
Prüfe, ob dein Darlehen Sondertilgungen erlaubt und bis zu welcher Höhe. Schau außerdem nach den zulässigen Terminen, möglichen Anmeldefristen und den Bedingungen für nicht genutzte Beträge. Ob sich ein nicht genutzter Spielraum später nachholen lässt, richtet sich nach dem konkreten Vertrag.
Die Zahlung zum Jahresende ist hier nur eine Modellannahme. Daraus folgt weder eine allgemeine Frist bis zum 31. Dezember noch ein pauschales Recht auf eine Sondertilgung. Kläre die Abwicklung mit deiner finanzierenden Bank, bevor du Geld überweist.
Warum deine tatsächliche Zinsersparnis anders aussehen kann
Im Beispiel rechnen wir durchgehend mit 3,9 % Sollzins und gleichbleibender Monatsrate. Deine vereinbarte Zinsbindung kann früher enden. Welcher Zinssatz danach gilt, steht heute möglicherweise noch nicht fest. Ein anderer Anschlusszins, andere Zahlungstermine oder eine andere Sondertilgungshöhe verändern das Ergebnis.
Die Modellrechnung macht den Zusammenhang sichtbar: Zusätzliches Geld für die Rückzahlung senkt die Restschuld früher. Welche Ersparnis und welche Laufzeit sich bei deinem Darlehen ergeben, muss mit deinen Vertragsdaten berechnet werden.
Was schenkst du deinem Darlehen dieses Jahr?
Vielleicht ist eine Sondertilgung für dich ein sinnvolles Weihnachtsgeschenk an dein zukünftiges Ich. Vielleicht hat die finanzielle Reserve gerade Vorrang. Entscheidend ist, dass die Entscheidung zu deinem Haushalt passt.
Du möchtest deine Möglichkeiten einordnen? Halte deinen Darlehensvertrag, die aktuelle Restschuld und die Regelung zur Sondertilgung bereit. Höpfner Immobilienfinanzierung schaut mit dir auf Rate, Reserve und nächste Schritte.
Schreib Sophie per WhatsApp mit dem Stichwort FINANZIERUNG und bereite dein persönliches Finanzierungsgespräch vor.